



产业转移持续流入、算力基建加速落地,越南发电机组订单持续走高。很多出海供应商最初以为,这只是缺电催生的简单刚需,拼价格就能拿下市场。但进入项目落地阶段才发现,越南市场的考核,远不止机组功率和报价。

越南本土气候是第一道关卡。漫长雨季、沿海盐雾、常年高温,和国内内陆工况完全不同。普通标准机型到了越南,容易出现散热不足、锈蚀加速、滤芯损耗快、启动成功率下降等问题。北宁、北江、同奈这些热门工业区,很多外资电子厂、精密加工厂,已经不再单纯对比功率参数,优先看重高温强化散热、盐雾防腐、降噪箱体、热带版燃油系统改造。一旦雨季停电、机组启动失败,半导体、精密线束产线的半成品报废损失,远超设备差价。
政策与合规,是很多国内厂商容易踩坑的隐形门槛。越南对工业备用电源的噪音限值、尾气排放、消防配套、油箱防渗、机房验收都有明确地方规范,不同省份执行尺度还有差异。部分项目要求配套越语操作手册、定期负荷测试报告、原厂维保凭证。不少低价中标案例,最后卡在环评和工地验收环节,设备进场却无法投产,产生高额返工成本。这也倒逼采购方调整思路:比起低价裸机,带方案、带本地化售后仓、持证运维的一体化服务商更受欢迎。
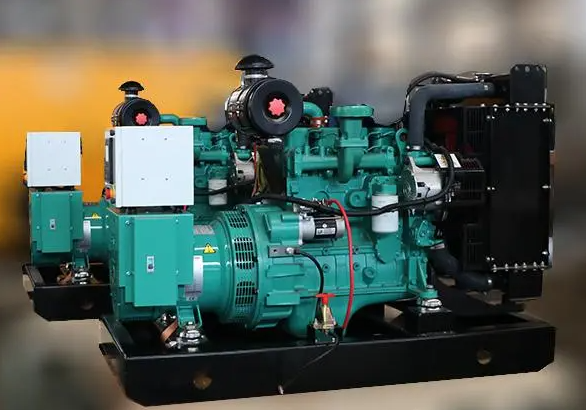
市场需求结构,也正在悄悄改写越南发电机组的定位。早些年,客户大多只买独立柴油机组,电网断电才临时救急。而在新版 PDP8 能源规划引导下,风光装机暴涨,间歇性能源带来电压波动、出力不稳的新问题,光储柴微电网方案成为新主流。发电机组不再是唯一电源,而是储能、光伏之外的保底黑启动单元,平时休眠待命,风光出力不足、储能耗尽时才启动补能。这种模式既能满足外资企业碳中和、ESG 报告要求,又能控制燃油消耗,HVO 可持续燃油适配机型的咨询量明显上涨。
不同行业客户,选型逻辑差异巨大。电子代工、精密制造看重启动速度、电压稳定、多机并机同步;Tier3 以上数据中心强制 N+1、N+2 冗余,对 ATS 切换、远程监控、连续带载能力近乎苛刻;养殖、冷链、通信基站,则更看重低运维频次、长续航油箱。单一机型通吃市场的时代,已经过去了。
短期看,旱季依旧是采购旺季;中长期来看,市场红利会向技术方案、本地化服务倾斜。单纯卖设备的玩家会越来越难,能做负荷测算、机房设计、并机调试、配件储备、驻场维保的服务商,才能稳住长期订单。
越南缺电的窗口期还在,但赛道已经从价格战,转向可靠性、合规能力、能源方案的综合比拼。看懂工况、吃透规则、适配能源转型趋势,才能在越南发电机组这条赛道走得更远。